martes, 1 de agosto de 2023

¿Cómo opinan los auditores de la información sobre sostenibilidad?


¿Cómo opinan los auditores de la información sobre sostenibilidad? Una propuesta novedosa de informe de verificación en Europa  


Palabras clave: Directiva 2014/95/UE, propuesta Directiva, información sobre sostenibilidad, informe de auditoría, información no financiera

Resumen

La información sobre sostenibilidad y su credibilidad son objeto de un interés internacional creciente. La actual Directiva 2014/95/UE de información no financiera va a ser sustituida por la Directiva de información corporativa en materia de sostenibilidad con el objetivo de mejorar la comparabilidad, relevancia y credibilidad de la información no financiera reportada en el entorno europeo. En el presente artículo analizamos ambas Directivas, otras iniciativas internacionales en materia de información sobre sostenibilidad, así como la situación presente y futura de la verificación de dicha información. Además, proponemos un informe de auditoría novedoso para la información no financiera basado en una encuesta a auditores y usuarios en España. 

Nuestra propuesta puede mejorar la comunicación entre auditores y usuarios y favorecer la confianza de los grupos de interés en la información sobre sostenibilidad reportada.

Recibido: 30 abril 2022
Aceptado: 30 mayo 2022

Biografía del autor/a

Estibaliz Goicoechea Zulaica, Universidad de Deusto, España

Profesora en el área de Finanzas en la Universidad de Deusto en Bilbao. Sus principales áreas de investigación son: auditoría, informes corporativos, información no financiera y sostenibilidad. Ha publicado artículos, entre otras revistas, en Sustainability, International Journal of Financial Studies y Boletín de Estudios Económicos. Es miembro del Equipo de Investigación en Finanzas de la DBS. Ha trabajado en auditoría en una Big4 y como responsable del departamento de administración en un grupo industrial internacional cotizado.

Fernando Gómez-Bezares Pascual, Universidad de Deusto, España

Catedrático Emérito de Finanzas en la Universidad de Deusto en Bilbao. Sus principales áreas de investigación son: responsabilidad social corporativa, evaluación del desempeño, eficiencia del mercado, valoración de activos, finanzas corporativas e informes corporativos. Ha publicado artículos, entre otras revistas, en Journal of Behavioral Finance, Boletín de Estudios Económicos, The European Journal of Finance, Business Ethics: A European Review, Accounting Forum, Cogent Economics & Finance, Spanish Journal of Finance and Accounting, Sustainability, Journal of Cleaner Production y Applied Economics Letters. Es miembro del Equipo de Investigación en Finanzas de la DBS. Es autor de 25 libros y más de cien artículos. Fue cofundador y primer presidente de la Asociación Española de Finanzas (AEFIN). Ha sido vicepresidente de Spainsif (Foro Español de Inversión Sostenible y Responsable). Ha formado parte del Comité de Dirección del Boletín de Estudios Económicos.

Leire Alcañiz González, Universidad de Deusto, España

Profesora titular en el Departamento de Finanzas y Economía, además de Coordinadora del grado de ADE en el campus de Bilbao de la Universidad de Deusto. Sus principales áreas de investigación son: contabilidad social, capital intelectual, responsabilidad social corporativa y pensamiento humanista. Ha publicado artículos, entre otras revistas, en Accounting Forum, Journal of Business Ethics, Journal of Technology Management & Innovation, The European Journal of Finance, Boletín de Estudios Económicos y Human System Management. Es miembro del equipo Humanism in Management and Economics de la DBS.

https://bee.revistas.deusto.es/article/view/2427

 Citas

Accountability. (2008a). AA1000 AccountAbility Assurance Standard. https://www.accountability.org

Accountability. (2008b). AA1000 AccountAbility Principles Standard. https://www.accountability.org

Accountancy Europe. (2020a). Setting up for high-quality non-financial Information Assurance in Europe. https://www.accountancyeurope.eu/publications/setting-out-high-quality-non-financial-information-assurance-in-europe/

Accountancy Europe. (2020b). Towards reliable Non financial Information across Europe. https://www.accountancyeurope.eu/wp-content/uploads/Accountancy-Europe-Towards-reliable-non-financial-information-in-EU_1.pdf

Akther, T., & Xu, F. (2020). Existence of the Audit Expectation Gap and Its Impact on Stakeholders’ Confidence: The Moderating Role of the Financial Reporting Council. International Journal of Financial Studies 8(1), 4. https://doi.org/10.3390/ijfs8010004

Baumüller, J., & Grbenic, S. (2021). Moving from non-financial to sustainability reporting: analyzing the EU Commission’s proposal for a Corporate Sustainability Reporting Directive (CSRD). Facta Universitatis Series: Economics and Organization, 18(4), 369-381. https://doi.org/10.22190/FUEO210817026B

Biondi, L., & Bracci, E. (2018). Sustainability, Popular and Integrated Reporting in the Public Sector: A Fad and Fashion Perspective. Sustainability, 10(9), 3112. https://doi.org/10.3390/su10093112

Carcello, J.V. (2012). What do investors want from the standard audit report? Results of a survey of investors conducted by the PCAOB’s investor advisory group. The CPA Journal, 82(1), 22–28. https://search.proquest.com/docview/923404666?

Cheng, M., Green, W., Conradie, P., Konishi, N., & Romi, A. (2014). The International Integrated Reporting Framework: Key Issues and Future Research Opportunities. Journal of International Financial Management & Accounting, 25(1), 90–119. https://doi.org/10.1111/jifm.12015

Church, B.K., Davis, S.M., & McCracken, S.A. (2008). The auditor’s reporting model. Current research synthesis and implications. Accounting Horizons, 22(1), 69–90. https://doi.org/10.2308/acch.2008.22.1.69

Cohen, J.R., & Simnett, R. (2015). CSR and Assurance Services: A Research Agenda. Auditing: A Journal of Practice & Theory, 34(1), 59–74. https://ssrn.com/abstract=2463837

Comisión Europea (CE). (2021). Questions and Answers: Corporate Sustainability Reporting Directive proposal. https://ec.europa.eu/commission/presscorner/detail/en/QANDA_21_1806

Comisión Nacional del Mercado de Valores (CNMV). (2013). Circular 5/2013, de 12 de junio, de la Comisión Nacional del Mercado de Valores, que establece los modelos de informe anual de gobierno corporativo de las sociedades anónimas cotizadas, de las cajas de ahorros y de otras entidades que emitan valores admitidos a negociación en mercados oficiales de valores. (BOE núm. 150, de 24 de junio de 2013), pp.129833-129854. https://www.boe.es/buscar/pdf/2013/BOE-A-2013-6805-consolidado.pdf

De Villiers, C., Rinaldi, L., & Unerman, J. (2014). Integrated Reporting: Insights, gaps and an agenda for future research. Accounting, Auditing & Accountability Journal, 27(7), 1042–1067. https://doi.org/10.1108/AAAJ-06-2014-1736

Dumay, J., & Guthrie, J. (2017). Involuntary disclosure of intellectual capital: is it relevant?. Journal of Intellectual Capital, 18(1), 29-44. https://doi.org/10.1108/JIC-10-2016-0102

Eccles, R.G., Krzus, M.P., & Watson, L.A. (2012). Integrated Reporting Requires Integrated Assurance. In J. Oringel (Ed.), Effective Auditing for Corporates: Key Developments in Practice and Procedures (161-178). Bloomsbury Information Ltd.

España. Ley 22/2015, de 20 de julio, de Auditoría de cuentas. Boletín Oficial del Estado, 173, de 21 de julio de 2015). https://www.boe.es/buscar/act.php?id=BOE-A-2015-8147

España. Ley 11/2018, de 28 de diciembre, por la que se modifica el Código de Comercio, el texto refundido de la Ley de Sociedades de Capital aprobado por el Real Decreto Legislativo 1/2010, de 2 de julio, y la Ley 22/2015, de 20 de julio, de Auditoría de Cuentas, en materia de información no financiera y diversidad. ( Boletín Oficial del Estado, 314, de 29 de diciembre de 2018), pp.129833-129854. https://www.boe.es/buscar/doc.php?id=BOE-A-2018-17989

Federation of European Accountants (FEE). (2015). The future of Corporate Reporting. https://www.accountancyeurope.eu/publications/future-corp-rep/

García Sánchez, I. M., Martín Zamora, M. P., & Rodríguez Ariza, L. (2020). La obligación de ser socialmente transparente: el estado de información no financiera. Revista de Contabilidad y Tributación, 443, 155-192. https://doi.org/10.51302/rcyt.2020.3571

Global Reporting Initiative (GRI). (2021a). GRI Standards. https://www.globalreporting.org

Global Reporting Initiative (GRI). (2021b). We are GRI. https://www.globalreporting.org

Global Reporting Initiative (GRI). (2022). IFRS Foundation and GRI to align capital market and multi-stakeholder standards. https://www.globalreporting.org/about-gri/news-center/ifrs-foundation-and-gri-to-align-capital-market-and-multi-stake-holder-standards/

Goicoechea, E., Gómez-Bezares, F., & Ugarte, J. V. (2019). Integrated reporting assurance: Perceptions of auditors and users in Spain. Sustainability, 11(3), 713-732. https://doi.org/10.3390/su11030713

Goicoechea, E., Gómez-Bezares, F., & Goitia-Berriozabal, L. (2020). Novedades y retos en materia de información no financiera y auditoría. Boletín de Estudios Económicos, 75(230), 321-350.

Goicoechea, E., Gómez-Bezares, F., & Ugarte, J. V. (2021). Improving Audit Reports: A Consensus between Auditors and Users. International Journal of Financial Studies, 9(2), 25. https://doi.org/10.3390/ijfs9020025

Goicoechea, E. (2022). Una propuesta de informe de auditoría en España. Necesidades detectadas y nuevos modelos de información corporativa. (Tesis doctoral pendiente de publicar en Internet). Universidad de Deusto.

Gómez-Bezares, F., & Goicoechea, E. (2013): El futuro modelo de información corporativa. ¿Deben opinar los auditores sobre el informe integrado? Revista Visión Contable, (11), Enero-diciembre, 229-264.

Instituto de Contabilidad y Auditoría de Cuentas (ICAC). (2016). Norma Interna cional de Auditoría (NIA-ES) 701. Cuestiones Claves de Auditoría. http://www.icac.gob.es

Instituto de Contabilidad y Auditoría de Cuentas (ICAC). (2021). Norma Internacional de Auditoría (NIA-ES) 700 (revisada). Formación de la Opinión y Emisión del Informe de Auditoría sobre los Estados Financieros. http://www.icac.gob.es

International Auditing and Assurance Standards Board (IAASB). (2011). Enhancing the value of auditor reporting: Exploring options for change. https://www.ifac.org/system/files/publications/exposure-drafts/CP_Auditor_Reporting-Final.pdf

International Auditing and Assurance Standards Board (IAASB). (2013). International Standard on Assurance Engagements (ISAE) 3000 (revised): Assurance Engagements other than audits or reviews of historical financial information. https://www.ifac.org/_flysystem/azure-private/publications/files/ISAE%203000%20Revised%20-%20for%20IAASB.pdf

International Auditing and Assurance Standards Board (IAASB). (2016). Supporting Credibility and Trust in Emerging Forms of External Reporting: Ten Key Challenges for Assurance Engagements. https://www.ifac.org/system/files/publications/files/IAASB-Discussion-Paper-Integrated-Reporting_0.pdf

International Financial Reporting Standards (IFRS) Foundation. (2021). About the International Sustainability Standards Board. https://www.ifrs.org/groups/international-sustainability-standards-board/

International Integrated Reporting Council (IIRC). (2020). Statement of Intent to Work Together Towards Comprehensive Corporate Reporting. https://integratedreporting.org/resource/statement-of-intent-to-work-together-towards-comprehensive-corporate-reporting

International Integrated Reporting Council (IIRC). (2021). International Framework (Revised). https://www.integratedreporting.org/resource/international-ir-framework/

International Sustainability Standards Board (ISSB). (2022a). [Draft] IFRS S1 General Requirements for Disclosure of Sustainability-related Financial Information. https://www.ifrs.org/content/dam/ifrs/project/general-sustainability-related-disclosures/exposure-draft-ifrs-s1-general-requirements-for-disclosure-of-sustainability-related-financial-information.pdf

International Sustainability Standards Board (ISSB). (2022b). [Draft] IFRS S2 Climate-related Disclosures. https://www.ifrs.org/content/dam/ifrs/project/climate-related-disclosures/issb-exposure-draft-2022-2-climate-related-disclosures.pdf

KPMG. (2017). The Road Ahead. The KPMG Survey of Corporate Responsibility Reporting 2017. https://assets.kpmg.com/content/dam/kpmg/xx/pdf/2017/10/kpmg-survey-of-corporate-responsibility-reporting-2017.pdf

Krasodomska, J., Simnett, R., & Street, D. L. (2021). Extended external reporting assurance: Current practices and challenges. Journal of International Financial Management & Accounting, 32(1), 104-142. https://doi.org/10.1111/jifm.12127

La Torre, M., Sabelfeld, S., Blomkvist, M., Tarquinio, L., & Dumay, J. (2018). Harmonising non-financial reporting regulation in Europe. Meditari Accountancy Research, 26(4), 598-621. https://doi.org/10.1108/MEDAR-02-2018-0290

Maastricht Accounting Auditing and Information Management Research Center (MARC). (2011). A framework for extended audit reporting. https://www.accaglobal.com/gb/en/technical-activities/technical-resources-search/2011/july/extended-audit-reporting.html

Miralles-Quirós, M. M., Miralles-Quirós, J. L., & Daza-Izquierdo, J. (2021). The assurance of sustainability reports and their impact on stock market prices. Cuadernos de Gestión, 21(1), 47-60. https://doi.org/10.5295/cdg.201262mm

Mock, T. J., Bédard, J., Coram, P., Davis, S., Espahbodi, R., & Warne, R. (2013). The audit reporting model: Current research synthesis and implications. Auditing: A Journal of Practice & Theory, 32(1), 323–51. https://papers.ssrn.com/sol3/papers.cfm?abstract_id=2141924

Porter, B. (1993). An empirical study of the audit expectation-performance gap. Accounting and Business Research, 24(93), 49–68. https://doi.org/10.1080/00014788.1993.9729463

Seguí-Mas, E., Polo-Garrido, F., & Bollas-Araya, H. M. (2018). Sustainability assurance in socially-sensitive sectors: A worldwide analysis of the financial services industry. Sustainability, 10(8), 2777. https://doi.org/10.3390/su10082777

Simnett, R. (2012). Assurance of sustainability reports: Revision of ISAE 3000 and associated research opportunities. Sustainability Accounting, Management and Policy Journal, 3(1), 89-98. https://doi.org/10.1108/20408021211223570

Simnett, R., & Huggins, A.L. (2015). Integrated reporting and assurance: where can research add value? Sustainability Accounting, Management and Policy Journal, 6(1), 29–53. https://doi.org/10.1108/SAMPJ-09-2014-0053

Stawinoga, M., & Velte, P. (2017). Empirical Evidence of the Disclosure and Assurance of Integrated Reporting - A Content Analysis of the IIRC Examples Database. Social Science Research Network: Rochester, NY.

Unión Europea (UE). (2014a). Directiva 2014/95/UE del Parlamento Europeo y del Consejo, de 22 de octubre de 2014, por la que se modifica la Directiva 2013/34/ UE en lo que respecta a la divulgación de información no financiera e información sobre diversidad por parte de determinadas grandes empresas y determinados grupos. Diario Oficial de la Unión Europea L 330. https://eur-lex.europa.eu/legal-content/ES/TXT/?uri=CELEX%3A32014L0095

Unión Europea (UE. (2014b). Directiva 2014/56/UE del Parlamento Europeo y del Consejo de 16 de abril de 2014 por la que se modifica la Directiva 2006/43/CE relativa a la auditoría legal de las cuentas anuales y de las cuentas consolidadas. Diario Oficial de la Unión Europea L 158/196. https://eur-lex.europa.eu/legal-content/ES/TXT/PDF/?uri=CELEX:32014L0056&from=RO

Unión Europea (UE). (2020a). Summary Report on the Public Consultation on the Review of the Non-Financial Reporting Directive, 20 February 2020 – 11 June 2020. https://eur-lex.europa.eu/legal-content/EN/TXT/PDF/?uri=PI_COM:Ares(2020)3997889&from=EN

Unión Europea (UE). (2020b). Reglamento (UE) 2020/852 del Parlamento Europeo y del Consejo, de 18 de junio de 2020 relativo al establecimiento de un marco para facilitar las inversiones sostenibles y por el que se modifica el Reglamento (UE) 2019/2088. https://www.boe.es/buscar/doc.php?id=DOUE-L-2020-80947

Unión Europea (UE). (2021). Propuesta de Directiva del Parlamento Europeo y del Consejo por la que se modifican la Directiva 2013/34/UE, la Directiva 2004/109/ CE, la Directiva 2006/43/CE y el Reglamento (UE) n.º 537/2014, por lo que respecta a la información corporativa en materia de sostenibilidad. https://eur-lex.europa.eu/legal-content/ES/TXT/PDF/?uri=CELEX:52021PC0189&from=ES

Value Reporting Foundation (VRF). (2021). IIRC and SASB form the Value Reporting Foundation. https://www.valuereportingfoundation.org/news/iirc-and-sasb-form-the-value-reportingfoundation-providing-comprehensive-suite-oftools-to-assess-manage-and-communicate-value/

Value Reporting Foundation (VRF). (2022). Integrated Reporting Framework and the IFRS Foundation. https://www.integratedreporting.org/news/integrated-reporting-articulating-a-future-path/

Vanstraelen, A., Schelleman, C., Meuwissen, R., & Hofmann, I. (2012). The Audit Reporting Debate: Seemingly Intractable Problems and Feasible Solutions. European Accounting Review, 21(2), 193–215. https://doi.org/10.1080/09638180.2012.687506

Venter, E. R., & van Eck, L. (2021). Research on extended external reporting as-surance: Trends, themes, and opportunities. Journal of International Financial Management & Accounting, 32(1), 63-103. https://doi.org/10.1111/jifm.12125


Los comités de auditoría y las divulgaciones sobre sostenibilidad


Por: CP Iván Rodríguez. Colaborador de Auditool.

El Consejo Internacional de Normas de Sostenibilidad (International Sustainability Standards Board) ISSB y otros organismos han emitido diferentes normas y requisitos reglamentarios que deben ser atendidos por organizaciones en diferentes jurisdicciones[1]. Para el cumplimiento normativo, las entidades deben garantizar acuerdos de supervisión eficaces para ofrecer servicios de alta calidad que sean rentables e informes útiles. En particular, a medida que evoluciona la presentación de informes y la garantía de la divulgación relacionada con la sostenibilidad, los comités de auditoría tienen un papel fundamental que desempeñar en la ampliación de sus responsabilidades de supervisión existentes para la presentación de informes financieros y el cumplimiento de las divulgaciones relacionadas con la sostenibilidad.

Por su parte, la Junta Directiva o Directorio es responsable de garantizar que los asuntos relevantes de sostenibilidad, ambientales, sociales y de gobierno corporativo (Enviromental, Social and Governance) ESG se incorporen con el propósito, la gobernanza, la estrategia, la toma de decisiones, la gestión de riesgos, las métricas, los objetivos y la presentación de informes.

Sin embargo, la forma en que cumplen con esta responsabilidad, las estructuras de la junta y el comité que se necesita para garantizar una supervisión efectiva de la sostenibilidad y los ESG, varían según la empresa, la industria y la jurisdicción. Independientemente de la estructura, las juntas y comités deben garantizar una superposición o fragmentación mínima de las funciones, manteniendo, al mismo tiempo, la conectividad entre sus agendas cuando sea relevante. Para esto vamos a revisar algunas responsabilidades típicas del comité de auditoría:

  • Supervisar la divulgación de información sobre sostenibilidad y ESG que se emitirá como parte del informe anual o financiero, así como los sistemas y controles internos relacionados.
  • Garantizar que los impactos financieros de los riesgos materiales relacionados con el clima se hayan tenido en cuenta y, cuando proceda, se reflejen en los estados financieros auditados, incluso mediante:
    • Supervisión de las políticas y procesos de gestión para garantizar una consideración adecuada de los problemas de sostenibilidad y el seguimiento de los riesgos de cumplimiento de ESG.
    • Examen de la labor de los auditores externos, especialmente su consideración del impacto de los riesgos climáticos materiales en la auditoría de los estados financieros.
  • Garantizar la coherencia y la conectividad de las divulgaciones relacionadas con la sostenibilidad y los criterios ESG en los informes financieros con fines generales y otras divulgaciones públicas.
  • Supervisar las actividades de aseguramiento de la sostenibilidad, incluida la supervisión de las funciones de cumplimiento, gestión de riesgos, la auditoría interna, el nombramiento, la supervisión de la auditoría externa y otros proveedores de garantía de sostenibilidad.

Teniendo en cuenta lo anterior, a continuación, se agrega una lista de preguntas clave para los comités de auditoría que supervisan la divulgación relacionada con la sostenibilidad, que pueden ayudar a guiar a los miembros del comité

Funciones y responsabilidades en toda la organización

  • ¿Están claramente definidos y documentados los roles y responsabilidades para los informes de sostenibilidad? En particular, ¿qué personas tienen la responsabilidad principal del proceso de presentación de informes para las divulgaciones generales y las obligaciones reglamentarias?
  • ¿El CFO (Chief Financial Officer) junto con el equipo de finanzas desempeñan un papel activo para permitir una mejora de la conectividad y de la madurez de los procesos de información y presentación de informes?
  • ¿Hasta qué punto la función de CFO y contraloría está involucrada en los informes relacionados con la sostenibilidad?, ¿tienen las capacidades y las habilidades necesarias?
  • ¿El comité de auditoría tiene una mentalidad integrada? Esto es, ¿los miembros del comité de auditoría también son miembros de otros comités relevantes de la junta según corresponda para ayudar con la conectividad?
  • ¿Tiene el comité de auditoría el conocimiento, la conciencia y la experiencia adecuados en los temas de sostenibilidad relevantes para la empresa y su industria?

Recopilación de datos, procesos y controles

  • ¿Cómo se recopilan actualmente los datos de sostenibilidad y en qué plazos?, ¿los plazos se alinean con los períodos de información financiera?
  • ¿Los datos recopilados son consistentes y en qué medida están completos?
  • ¿En qué medida se extiende el mismo tipo de controles para la presentación de informes financieros y las presentaciones a los datos y procesos de sostenibilidad?
  • ¿Cómo está abordando la administración los desafíos en la recopilación de datos?
  • ¿Qué tan manual (o automatizado) es el proceso de informes de sostenibilidad?, ¿se aprovechan las inversiones en tecnología o en sistemas existentes para automatizar la recopilación de datos?

Información presentada

  • ¿Qué estándares y marcos de sostenibilidad están siendo utilizados actualmente por la organización, incluso en cualquier subsidiaria en diferentes países?
  • ¿Qué partes interesadas pueden confiar en la información relacionada con la sostenibilidad de la organización?, ¿se extienden más allá de los inversores y los reguladores?
  • ¿Cómo se han llevado a cabo las evaluaciones de riesgo y materialidad (vinculadas a la estrategia y el modelo de negocio)? y ¿cómo estas evaluaciones impulsan la presentación de informes para los inversores?
  • ¿Se han considerado los desafíos relacionados con la ética en la preparación de información relacionada con la sostenibilidad?

Auditoría y aseguramiento

  • ¿Cómo ha incorporado la auditoría interna la sostenibilidad en su plan de auditoría y qué está haciendo para revisar los controles de gestión sobre los datos de sostenibilidad?
  • ¿La documentación de respaldo y la evidencia de políticas, procedimientos y cálculos de contabilidad de sostenibilidad son adecuados para su revisión por un tercero independiente?
  • ¿Cómo ha considerado la auditoría externa los riesgos materiales de sostenibilidad y su posible impacto en la auditoría de los estados financieros?
  • ¿Qué información relacionada con la sostenibilidad está y no está asegurada externamente?
  • ¿Qué normas de auditoría y aseguramiento se están utilizando?
  • ¿Cómo se supervisa el alcance y la calidad del trabajo, la eficacia, la independencia, la objetividad, el nombramiento, la renovación del nombramiento y la destitución del proveedor de garantías?
  • ¿El proveedor externo de garantía es independiente de hecho y apariencia? Esto incluye no tener relaciones financieras con la entidad y no estar en una posición de proporcionar seguridad sobre su propio trabajo.
  • ¿El proveedor de garantía está sujeto a requisitos de mantenimiento de registros con respecto al trabajo realizado para el contrato de aseguramiento?, ¿cuál es la duración de los requisitos?
  • ¿Se aprueban los servicios de aseguramiento por parte del auditor externo?
  • ¿Se asegura la supervisión de la garantía, incluidos aspectos clave como la materialidad, las evaluaciones de riesgos, el uso de estimaciones y niveles de tolerancia, reconociendo el potencial de que las métricas sean inexactas debido a fraude, error u otras circunstancias?

Los informes de sostenibilidad deben atender ciertos estándares y requisitos que están en armonía con las normas aceptadas para compromisos de aseguramiento, entre las que se incluyen la Norma Internacional sobre Compromisos de Aseguramiento (International Standard on Assurance Engagements) ISAE 3000 (Revisada).

El International Auditing and Assurance Standards Board (IAASB) también está desarrollando un estándar para la garantía de informes de sostenibilidad conocido como el Estándar Internacional sobre Aseguramiento de la Sostenibilidad (International Standard on Sustainability Assurance) 5000 - Requisitos Generales para Compromisos de Aseguramiento de la Sostenibilidad.

Estas normas requieren que los compromisos de aseguramiento sean realizados por profesionales competentes que estén sujetos a estándares de gestión de calidad y un código ético de conducta e independencia. En ese sentido, el comité de auditoría debe considerar si quienes preparan los informes están sujetos a supervisión y si existe un mecanismo para determinar que cumple y aplica sistemáticamente las normas profesionales aplicables.

Como se aprecia, el tema de sostenibilidad adquiere cada vez más relevancia y su divulgación debe ceñirse a normas precisas y contenidos pertinentes. Los auditores deben estar atentos a su contenido, a efectuar su supervisión y a mantener su colaboración con el comité de auditoría en beneficio de la organización.


[1] Por ejemplo: IFRS S1 General Requirements for Disclosure of Sustainability related Financial Information e IFRS S2 Climate-related Disclosures.

ESRS: A New Chapter in Sustainability Reporting


ESRS: A New Chapter in Sustainability Reporting

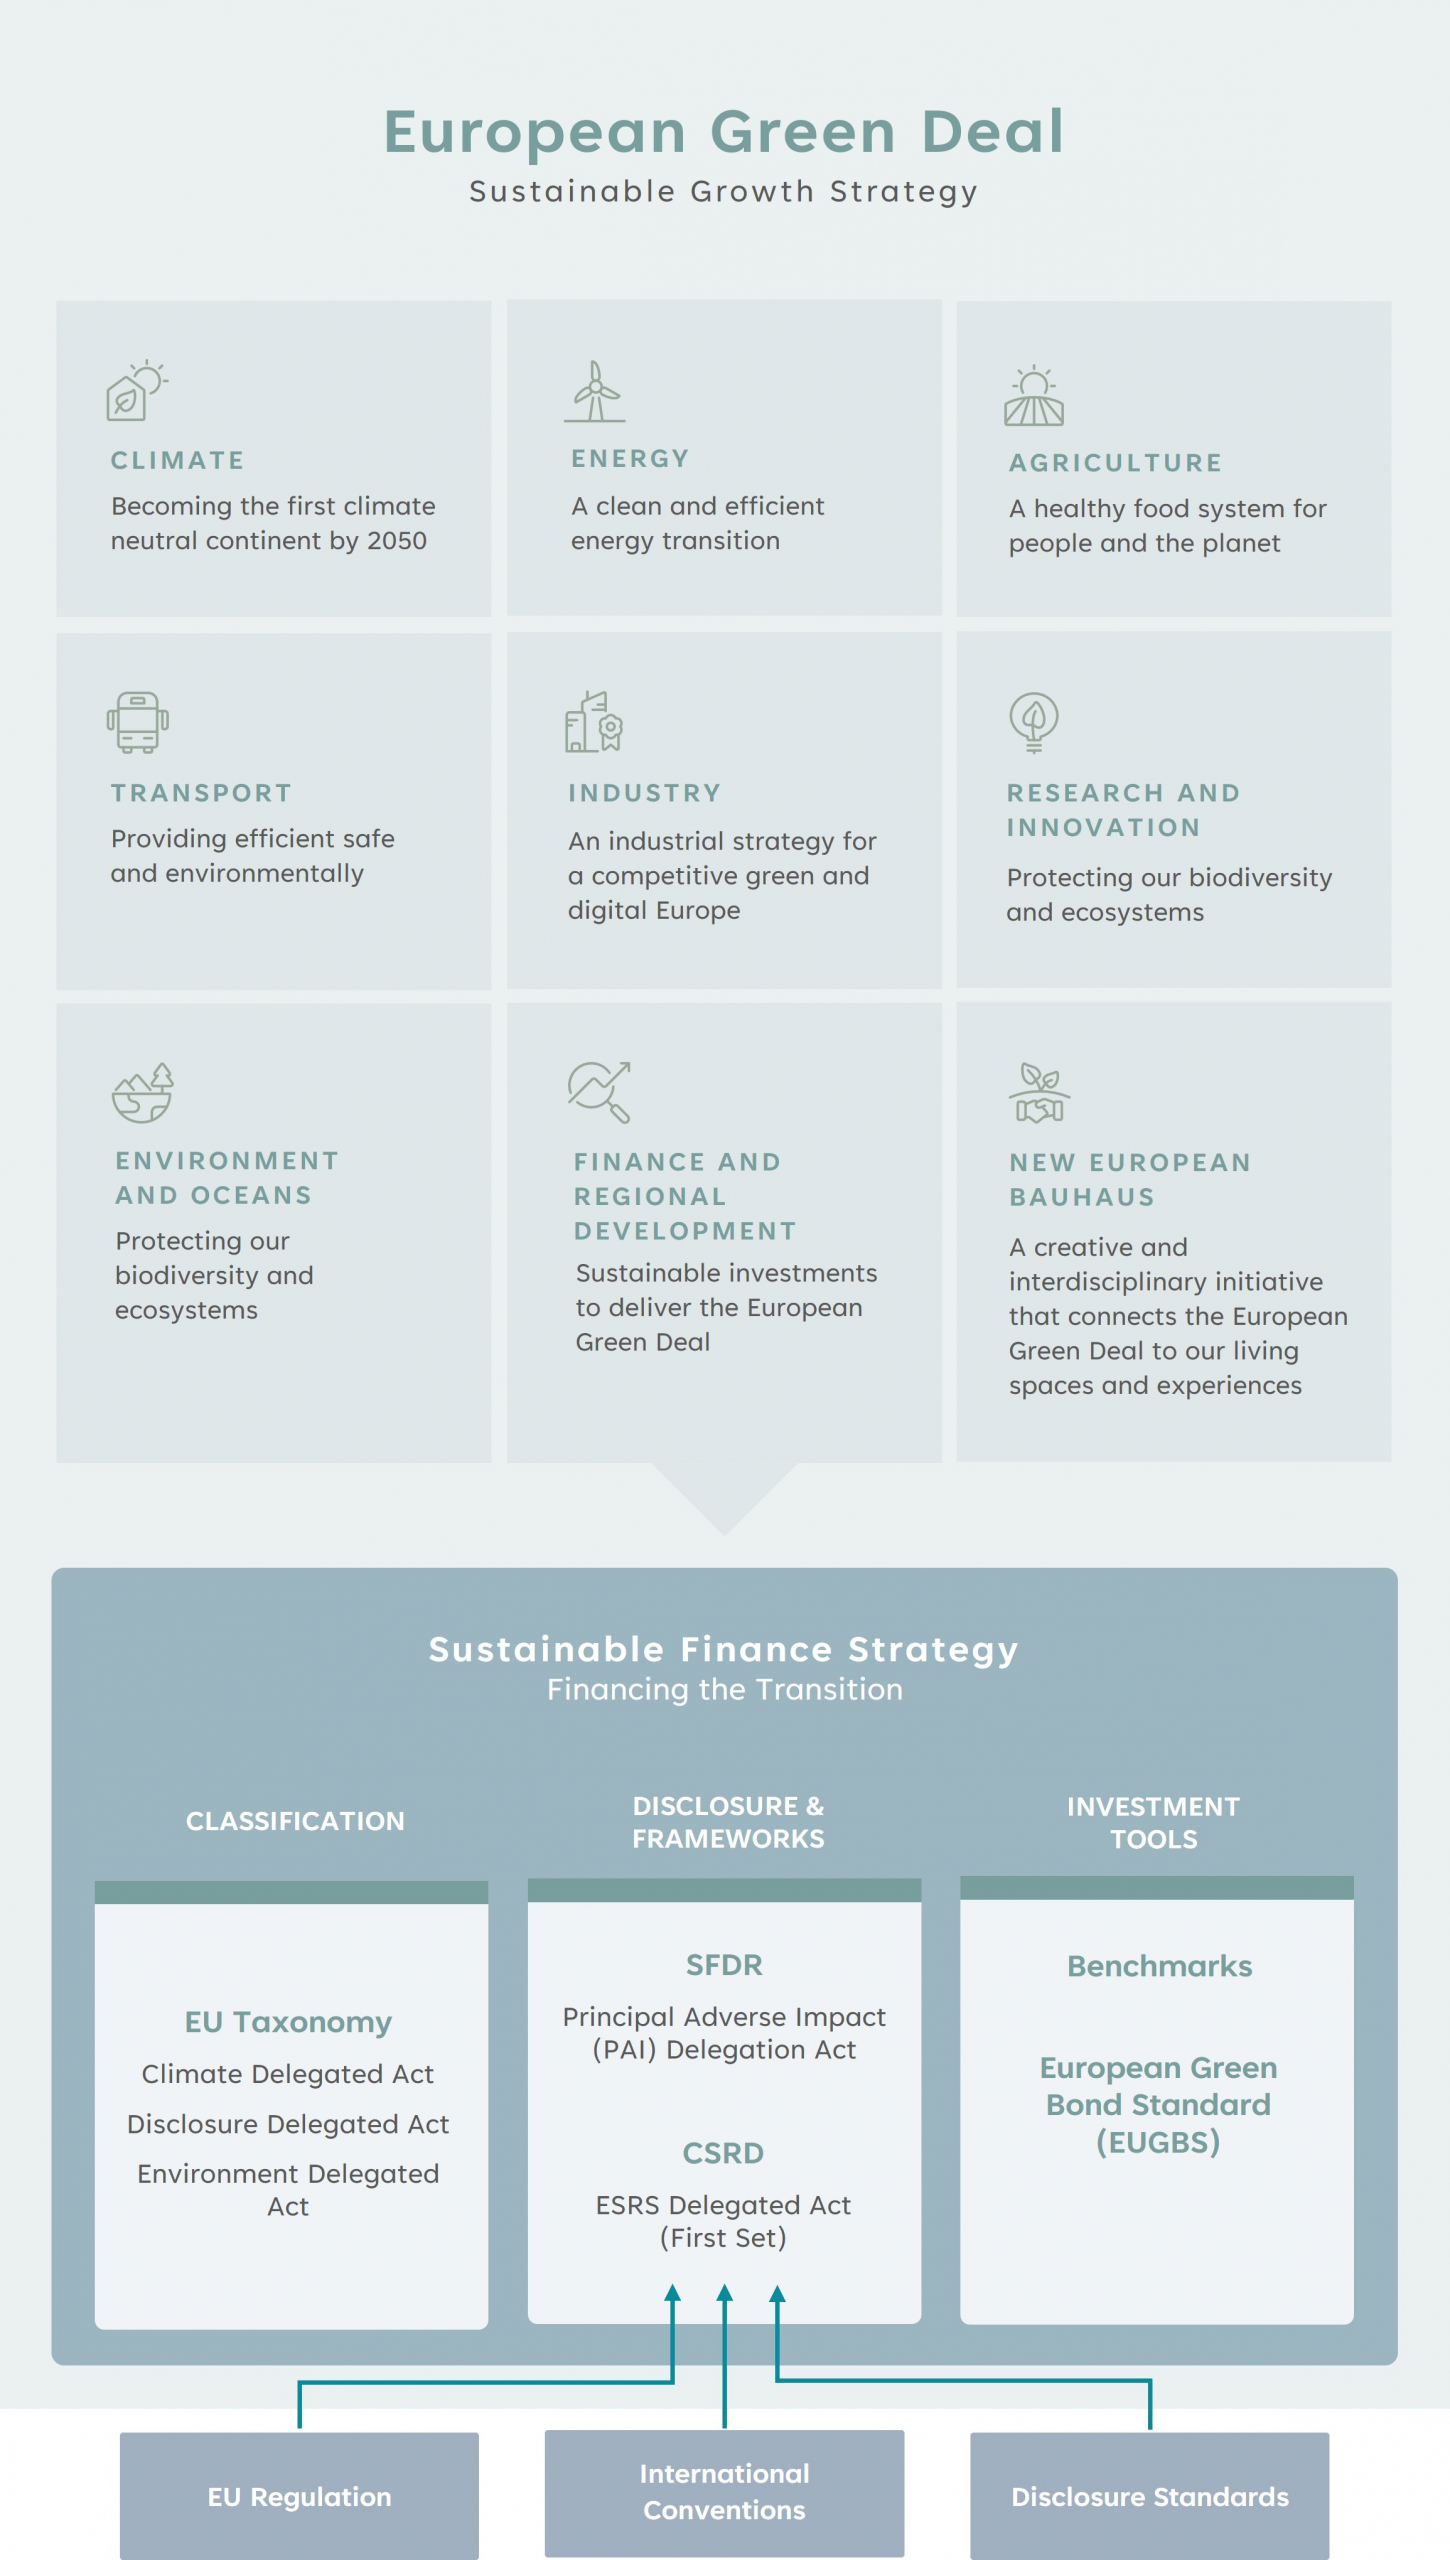
The European Commission today adopted the first set of European Sustainability Reporting Standards (ESRS) requiring companies to provide comprehensive and robust information about social and environmental impacts, risks and opportunities to a broad group of stakeholders. The new standards seek to support the European Green Deal by making available relevant, consistent, and comparable data under a new reporting framework, the Corporate Sustainability Reporting Directive (CSRD).

La Comisión Europea ha adoptado hoy el primer conjunto de Normas Europeas para la Elaboración de Informes de Sostenibilidad (NERS), que obligan a las empresas a proporcionar información completa y sólida sobre el impacto social y medioambiental, los riesgos y las oportunidades a un amplio grupo de partes interesadas. Las nuevas normas pretenden respaldar el "Pacto Verde" europeo facilitando datos pertinentes, coherentes y comparables con arreglo a un nuevo marco de información, la Directiva sobre Informes de Sostenibilidad Corporativa (CSRD).
ics-european-green-deal

The release of the new disclosure rules by the Commission comes only five weeks after the International Sustainability Standards Board (ISSB) released its inaugural sustainability disclosure standards. Both sets of rules, while representing substantially different perspectives on the core concept of materiality signal an unprecedented level of awareness globally of the urgency of addressing and seeking to mitigate the unfolding climate crisis. Yet the scope of ESRS extends far beyond the topic of climate change – in line with the EU’s broad environmental and social commitments under the sustainable growth strategy. Will the new disclosure rules deliver on the lofty expectations? Will they contribute to guiding and accelerating companies’ sustainability programmes – or lock valuable resource in into ever more complex reporting efforts? Is the level of harmonization achieved sufficient to offset the burden of more ambitious disclosures?

La publicación de las nuevas normas de divulgación por parte de la Comisión se produce sólo cinco semanas después de que el Consejo Internacional de Normas de Sostenibilidad (ISSB) publicara sus normas inaugurales de divulgación de la sostenibilidad. Ambos conjuntos de normas, aunque representan perspectivas sustancialmente diferentes sobre el concepto básico de materialidad, señalan un nivel de concienciación sin precedentes en todo el mundo sobre la urgencia de abordar y tratar de mitigar la crisis climática en curso. Sin embargo, el ámbito de aplicación del ESRS va mucho más allá del tema del cambio climático, en consonancia con los amplios compromisos medioambientales y sociales de la UE en el marco de la estrategia de crecimiento sostenible. ¿Cumplirán las nuevas normas de divulgación las elevadas expectativas? ¿Contribuirán a orientar y acelerar los programas de sostenibilidad de las empresas, o encerrarán recursos valiosos en esfuerzos de información cada vez más complejos? ¿Es suficiente el nivel de armonización alcanzado para compensar la carga que supone la publicación de información más ambiciosa?

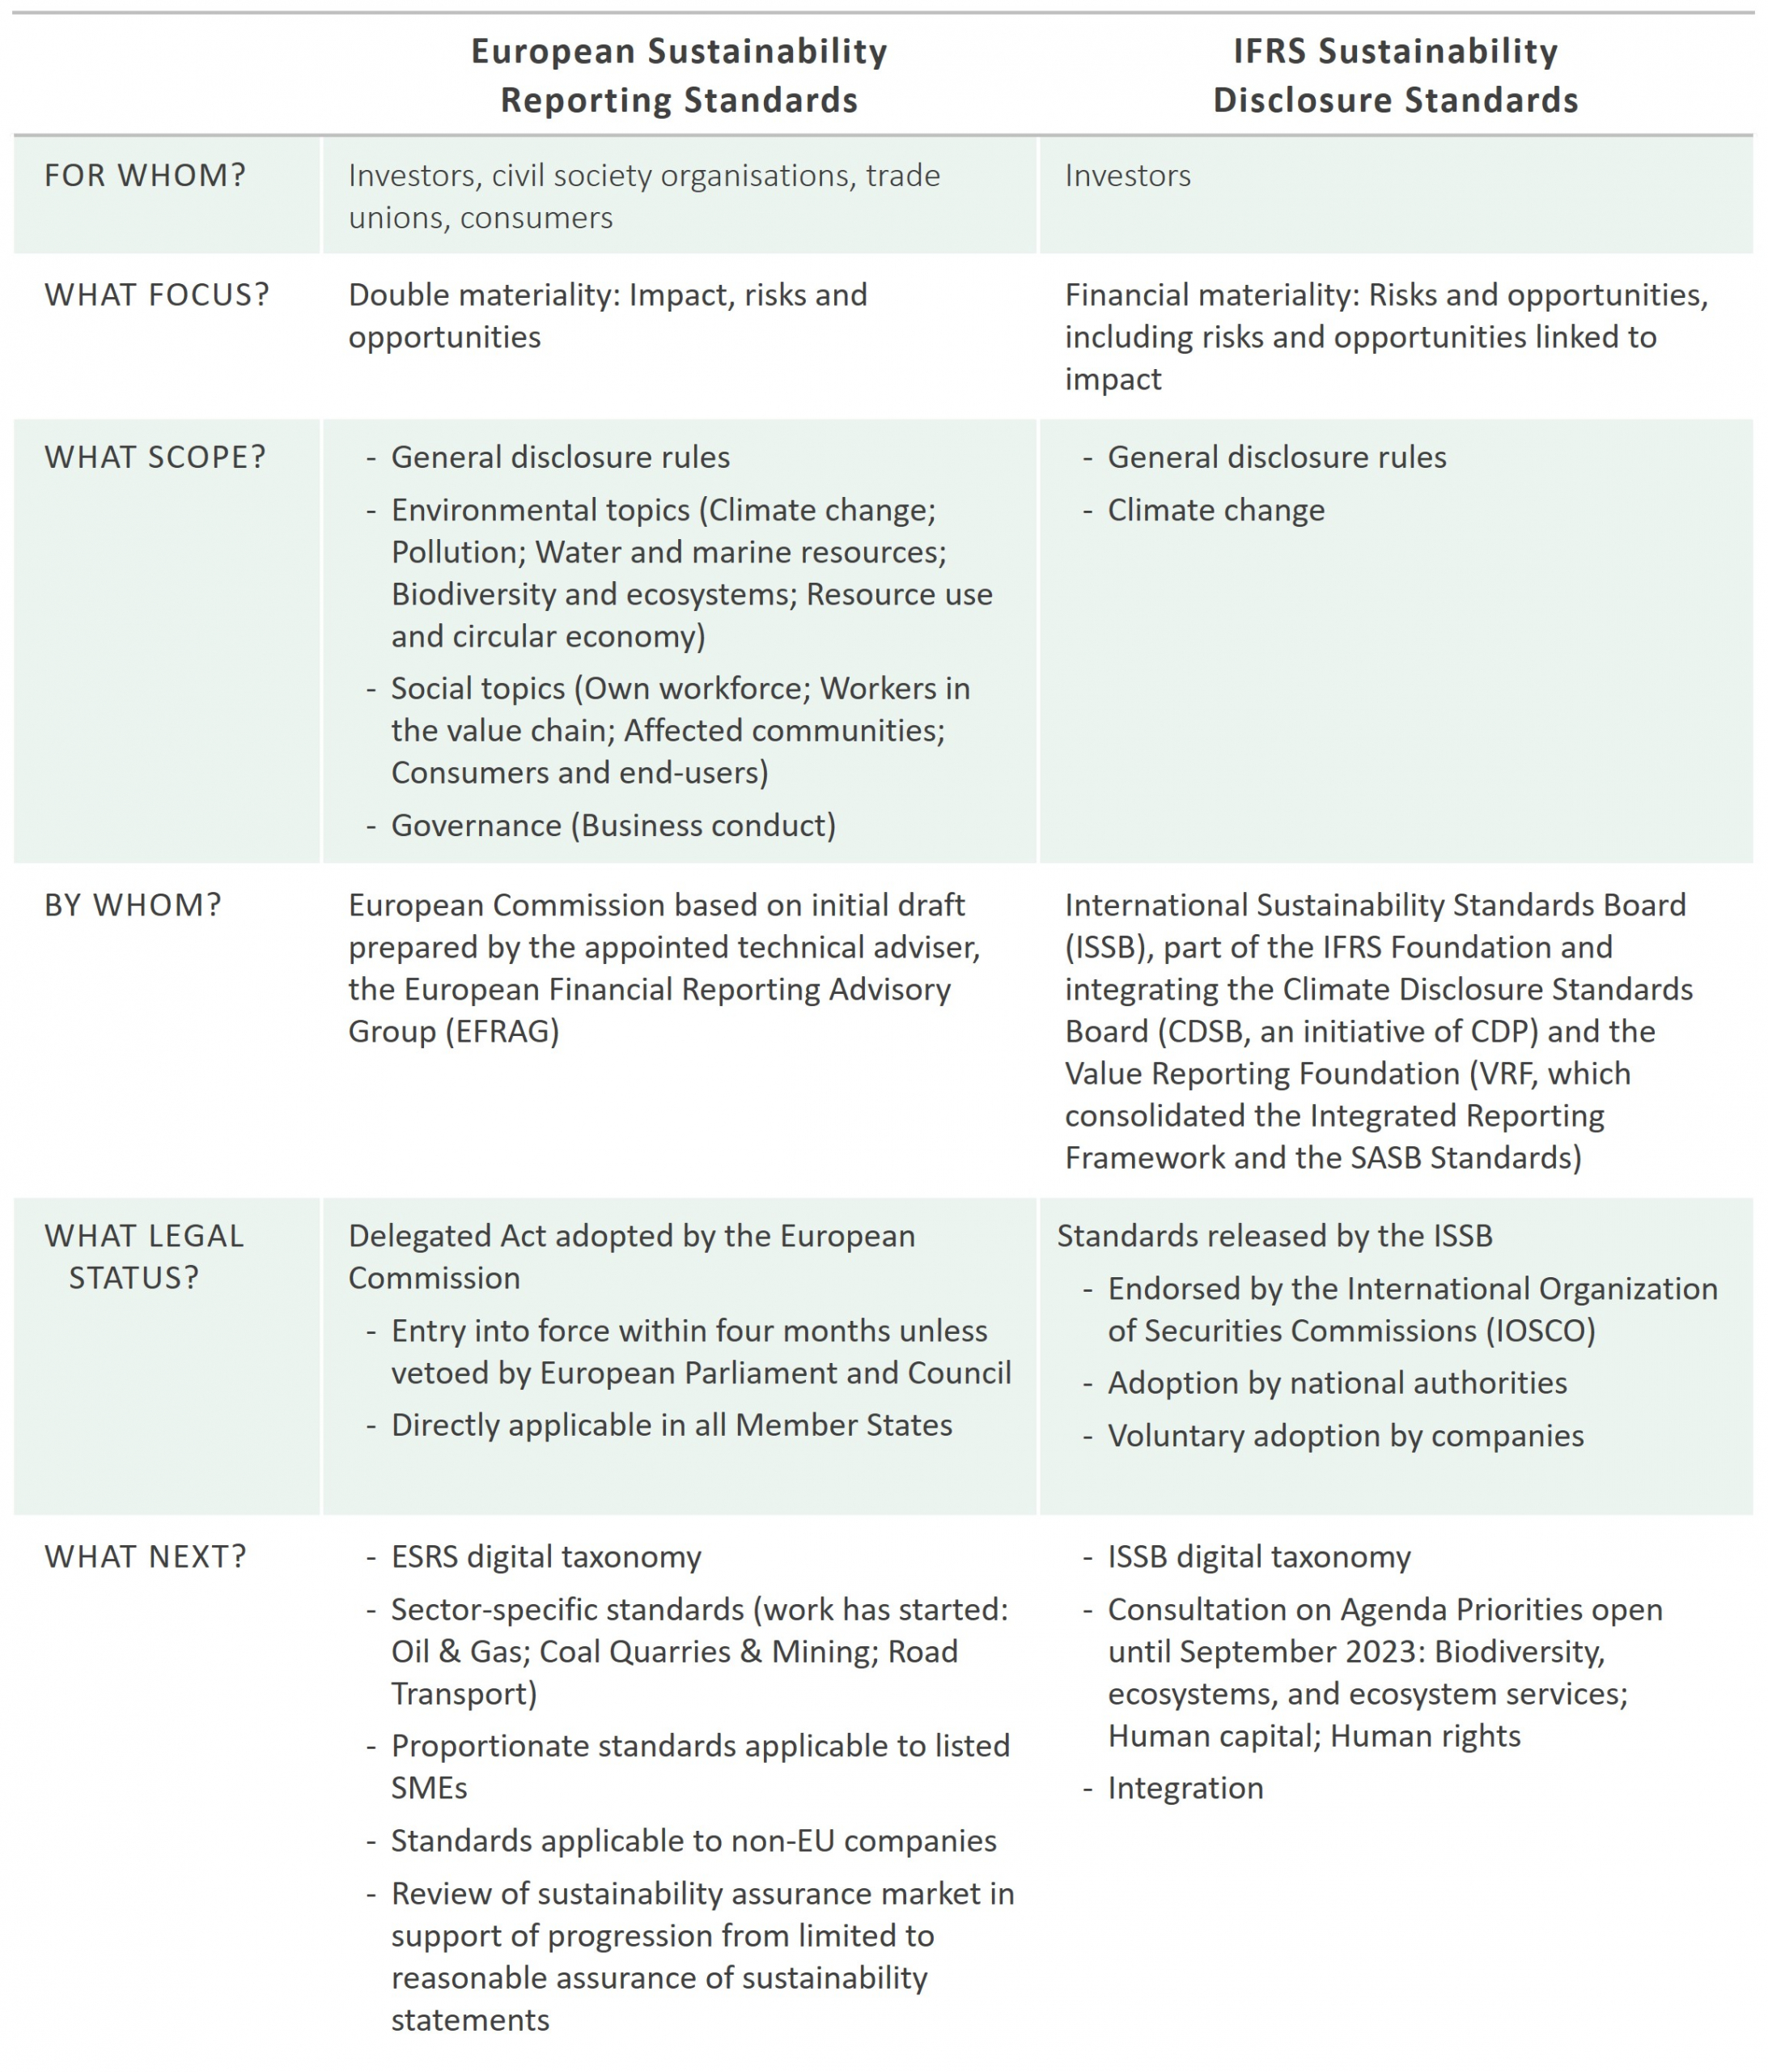
Key features of new disclosure ruleskey-features-of-new-disclosure-rules

Can disclosure rules drive sustainability performance?

The new disclosure rules define what qualitative and quantitative information companies should make available, demanding transparency around sustainability targets and metrics, and accountability for sustainability governance, business strategy and, critically, sustainability due diligence. This will inform investor decisions, as well choices made by employees, consumers, and business partners. Increased transparency and accountability are ultimately expected to drive improved sustainability performance.

This also applies to one of the core concepts in ESRS: sustainability due diligence, which guides companies in identifying, preventing, mitigating, and accounting for how they address actual and potential adverse impacts. While ESRS does not impose conduct rules, it sets out the information to be made available about the due diligence process.

Las nuevas normas de divulgación definen la información cualitativa y cuantitativa que las empresas deben facilitar, exigiendo transparencia en torno a los objetivos y parámetros de sostenibilidad, y responsabilidad por la gobernanza de la sostenibilidad, la estrategia empresarial y, sobre todo, la diligencia debida en materia de sostenibilidad. De este modo se informará a los inversores de sus decisiones, así como a los empleados, consumidores y socios comerciales. Se espera que el aumento de la transparencia y la rendición de cuentas impulsen en última instancia la mejora de los resultados en materia de sostenibilidad.

Esto también se aplica a uno de los conceptos básicos del ESRS: la diligencia debida en materia de sostenibilidad, que guía a las empresas en la identificación, prevención, mitigación y rendición de cuentas sobre cómo abordan los impactos adversos reales y potenciales. Aunque el ESRS no impone normas de conducta, establece la información que debe facilitarse sobre el proceso de diligencia debida.

Will investors have access to relevant, consistent, and comparable data?

The lack of access to reliable data is widely viewed as a key obstacle in sustainable finance. While the new disclosure rules seek to address this, they should not be expected to generate large volumes of immediately comparable data from the start. Both IFRS Sustainability Disclosure Standards and ESRS include a large amount of narrative and descriptive indicators that require further analysis. Digital taxonomies are currently under development under both frameworks to help identify and extract comparable data efficiently.

Whether most disclosures should be mandatory or subject to a company’s own materiality assessment was arguably the most contentious aspect in the finalization of ESRS. The European Commission’s decision to remove climate change and certain workforce issues from the original list of mandatory disclosures has been met with criticism from investors dependent on this data to comply with ambitious reporting obligations under separate EU laws.

It remains to be seen whether the Commission’s resolution to subject all disclosure requirements, except for those specified under a cross-cutting ‘General Disclosures’ standard, to a company’s materiality assessment will effectively support transparency and accountability while also reducing costs. Feedback submitted by companies and business associations reflected both concerns over resource-intense materiality assessments as well as, on the opposite front, relief over the drastic reduction of mandatory disclosures.

First disclosures under CSRD, applying the new ESRS, will have to be made already for financial year 2024 in reporting year 2025 (see below, CSRD: Applicability and implementation timeline). The new disclosure frameworks will therefore be relevant immediately to large companies, but their reach will extend far beyond that over time and should support deep market coverage of sustainability data. Coverage of the new EU rules will gradually expand, from an initial 11,500 companies to nearly 50,000 from 2026. Importantly, both ESRS and ISSB standards apply a value-chain approach to sustainability disclosures. The phase-in provisions put in place under both regimes in recognition of the resource burden for SMEs will delay the knock-on effect of disclosure requirements passed on to small suppliers and other business partners.

What level of harmonization has been achieved?

Work on the new standards has not only been guided by the objective to harmonize, but has also been accompanied by significant consolidation efforts. The architecture of the globally endorsed standard for climate change-related disclosures developed by the Task Force on Climate-Related Financial Disclosures (TCFD) informs the structure of both ESRS and the ISSB standards, providing a foundation for interoperability. The TCFD recommendations have been fully integrated into the climate change-related disclosure standards, ESRS E1 and IFRS S2. From January 2024, the ISSB will take on the TCFD’s monitoring responsibilities, signaling an important milestone in harmonization efforts. This comes after the consolidation under the ISSB of the Climate Disclosure Standards Board (CDSB) and the Value Reporting Foundation (VRF), which in turn incorporating the Integrated Reporting Framework and the SASB Standards.

EFRAG signed a cooperation agreement with the Global Reporting Initiative (GRI) to support “sustainability reporting convergence”. ESRS also incorporates the key concepts of foundational responsible business conduct guidance frameworks, the UN Guiding Principles and the OECD Guidelines for Multinational Enterprises, next to principles based on international conventions, e.g., ILO Conventions, and EU law. Going forward, it will be critical to ensure a high level of interoperability and alignment between the new disclosure frameworks to deliver on the commitment that harmonization will over time outweigh the cost of more comprehensive reporting.

El trabajo sobre las nuevas normas no sólo se ha guiado por el objetivo de armonizar, sino que también ha ido acompañado de importantes esfuerzos de consolidación. La arquitectura de la norma aprobada a escala mundial para la divulgación de información relacionada con el cambio climático desarrollada por el Grupo de Trabajo sobre Divulgación de Información Financiera Relacionada con el Clima (TCFD, por sus siglas en inglés) informa la estructura tanto de las NIIF como de las normas ISSB, proporcionando una base para la interoperabilidad. Las recomendaciones del TCFD se han integrado plenamente en las normas de divulgación relacionadas con el cambio climático, la NIIF E1 y la NIIF S2. A partir de enero de 2024, el ISSB asumirá las responsabilidades de supervisión del TCFD, lo que supone un hito importante en los esfuerzos de armonización. Esto se produce tras la consolidación bajo el ISSB del Climate Disclosure Standards Board (CDSB) y la Value Reporting Foundation (VRF), que a su vez incorporan el Marco de Información Integrada y las Normas SASB.

El EFRAG firmó un acuerdo de cooperación con la Global Reporting Initiative (GRI) para apoyar la "convergencia de los informes de sostenibilidad". El ESRS también incorpora los conceptos clave de los marcos fundacionales de orientación sobre conducta empresarial responsable, los Principios Rectores de las Naciones Unidas y las Directrices de la OCDE para Empresas Multinacionales, junto a principios basados en convenios internacionales, por ejemplo, los de la OIT, y en la legislación de la UE. De cara al futuro, será fundamental garantizar un alto nivel de interoperabilidad y alineación entre los nuevos marcos de divulgación para cumplir el compromiso de que la armonización compensará con el tiempo el coste de una información más exhaustiva.


esrs-timeline

Priorities: where to start?

  1. Strengthen sustainability governance
    Disclosures around procedures, controls and practices for the oversight and management of sustainability matters are central elements of both ESRS and the ISSB’s standards. Information requirements about sustainability skills and competencies on committees and boards as well as the integration of sustainability-related performance in incentive schemes are likely to prove particularly challenging. Only 12% of S&P500 companies have at least one board member with climate change-related skills according to ISS Data, while 23% of them disclose the use of climate-related metrics in their incentive plans for executives.[1] The new disclosure rules will increase scrutiny of boards’ ability to determine the adequacy of such metrics and to monitor and evaluate performance against them.
  2. Determine materiality
    The information to be disclosed is largely based on a company’s materiality assessment under both ESRS and the ISSB’s standards. Nearly 85% of European large and mid-cap companies disclosed they had carried out a sustainability materiality assessment, according to ISS Data. That compares with 52% in North America. For small-cap companies, that drops to 62% in Europe and 24% in North America.[2] Companies already providing these disclosures will have a head-start, but they will still have to substantially adapt and expand their efforts to identify and assess salient sustainability issues under the new disclosure rules. The “double materiality” approach underpinning the EU framework demands companies identify and evaluate both their impact on people and the environment and the effect on their financial performance through engagement with stakeholders and experts, and on the basis of scientific research and scenario analysis.
  3. Embed sustainability in business strategy
    Sustainability is no longer managed in isolation but should be an integral part of long-term strategic planning. As a result, sustainability disclosures should be aligned with financial disclosures. Both ESRS and IFRS S1 emphasize the importance of connectivity between sustainability disclosures and financial statements and require the integration of sustainability disclosures in financial reports. Specifically, CSRD-compliant sustainability statements, based on the requirements set out in the ESRS and incorporating EU Taxonomy disclosures, must be integrated into the company’s management report.

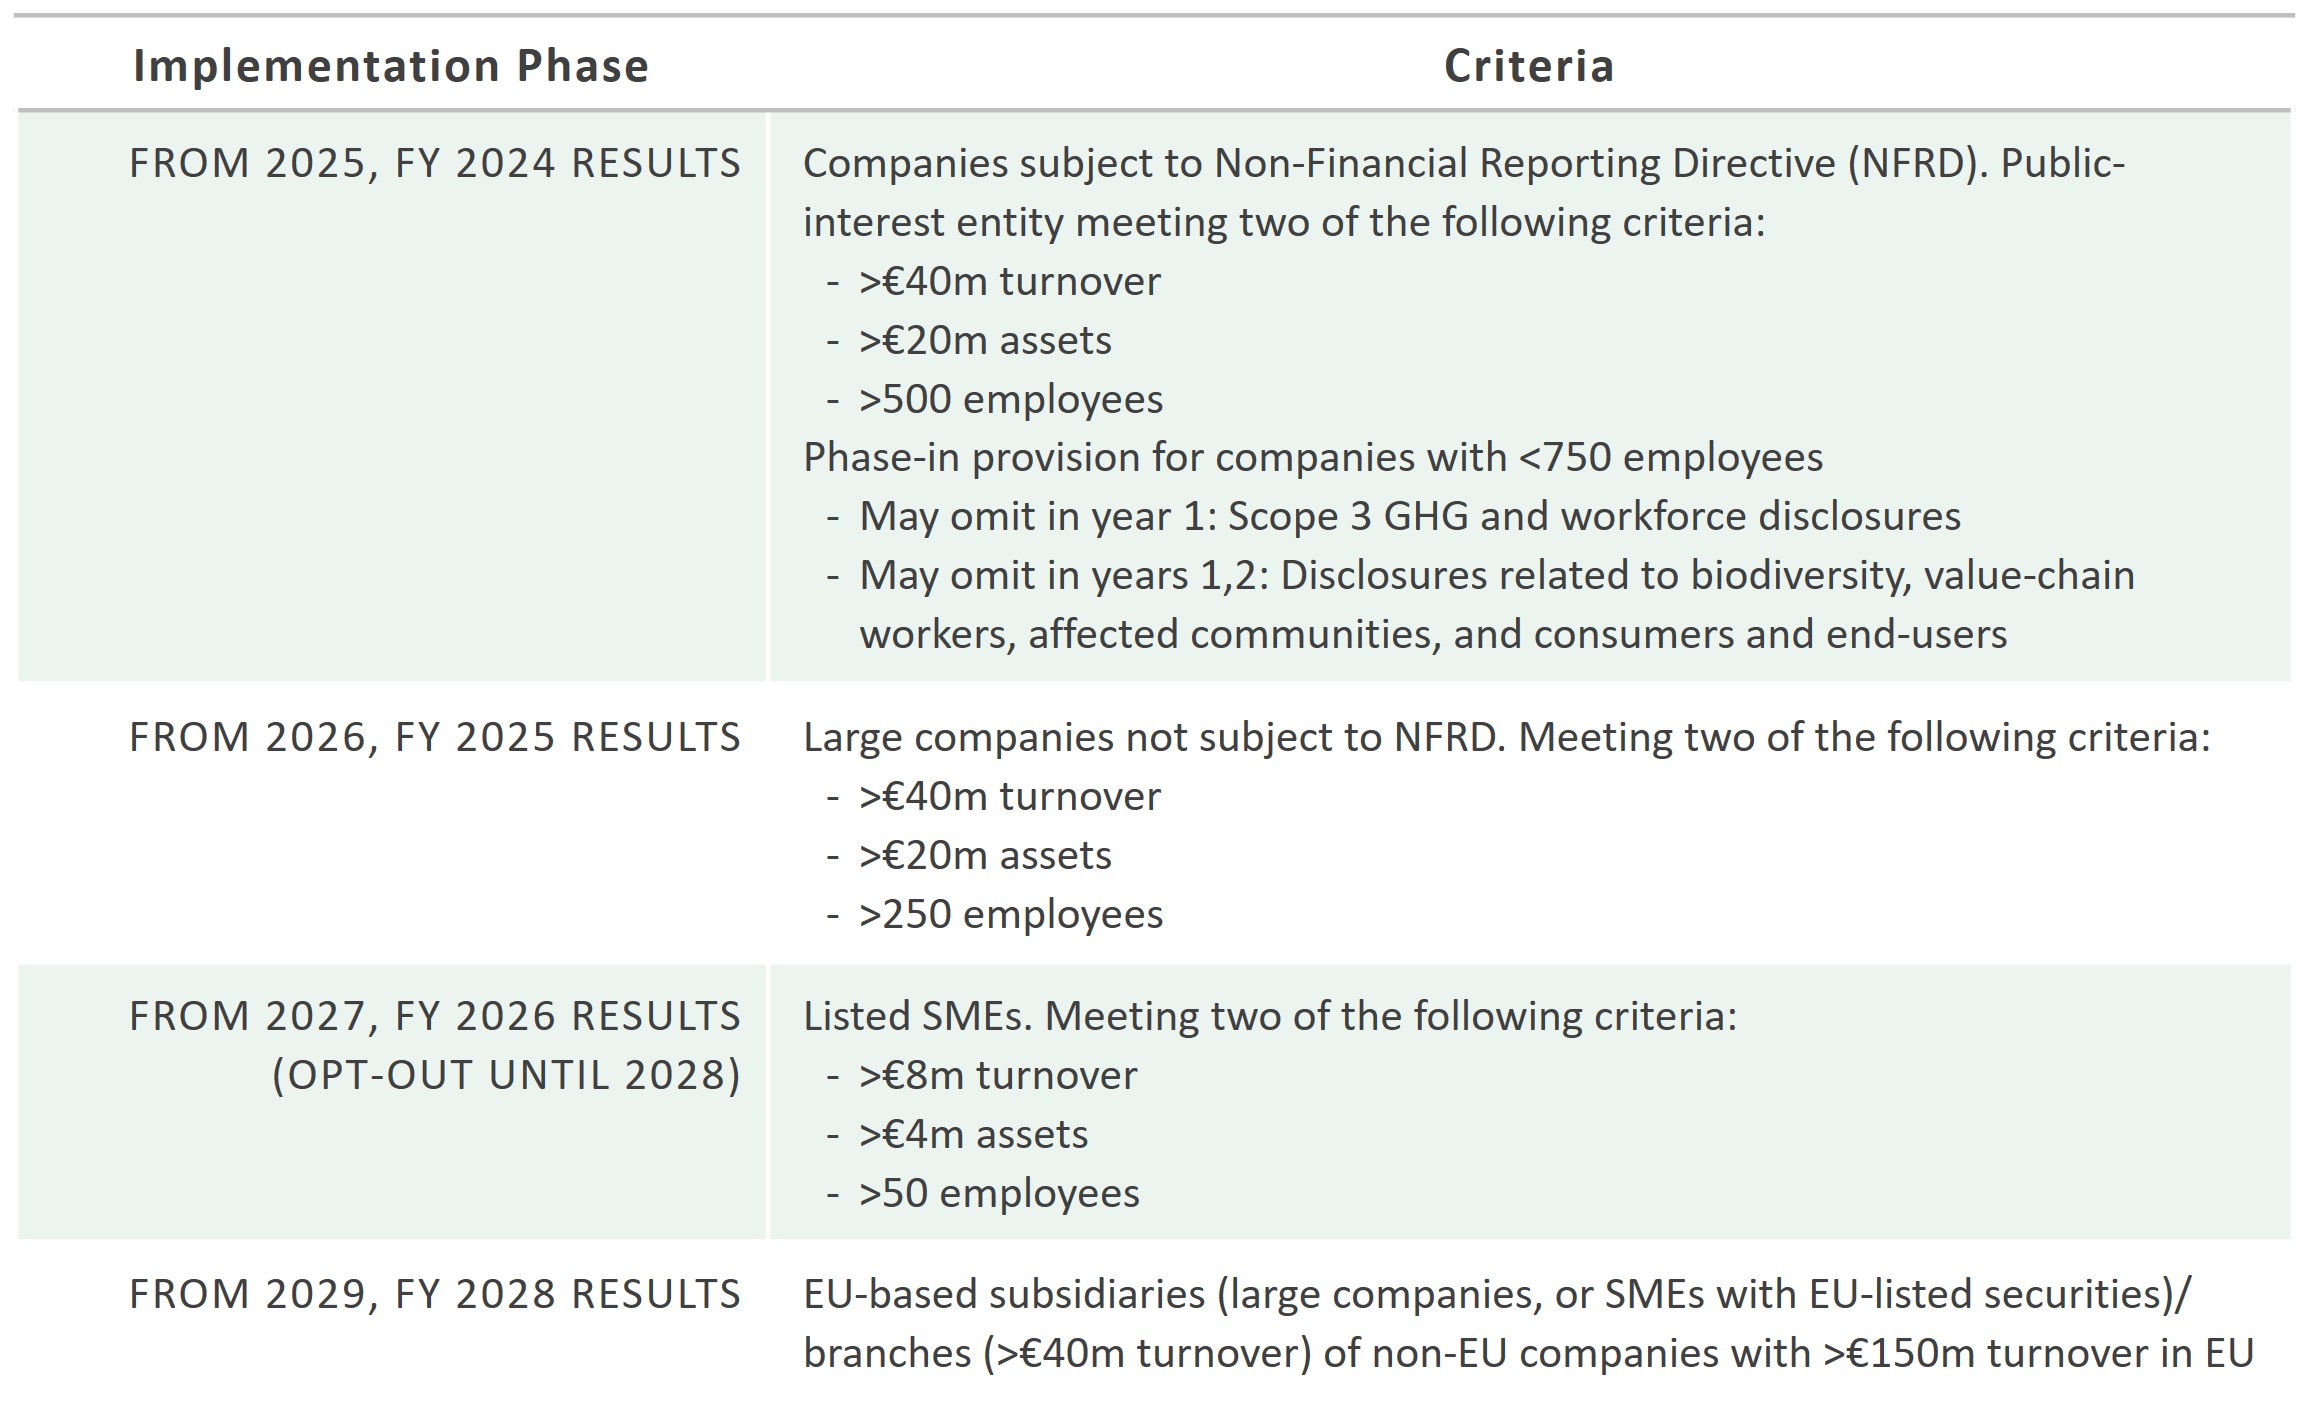
CSRD: Applicability and implementation timeline 

Reforzar la gobernanza de la sostenibilidad
    La información sobre procedimientos, controles y prácticas de supervisión y gestión de la sostenibilidad es un elemento central tanto de las normas ESRS como de las ISSB. Es probable que los requisitos de información sobre las aptitudes y competencias en materia de sostenibilidad en los comités y consejos de administración, así como la integración de los resultados relacionados con la sostenibilidad en los sistemas de incentivos, resulten especialmente difíciles. Según ISS Data, sólo el 12% de las empresas del S&P500 cuentan con al menos un miembro del consejo con competencias relacionadas con el cambio climático, mientras que el 23% de ellas divulgan el uso de métricas relacionadas con el clima en sus planes de incentivos para ejecutivos[1]. Las nuevas normas de divulgación aumentarán el escrutinio de la capacidad de los consejos para determinar la idoneidad de tales métricas y para supervisar y evaluar el rendimiento en función de las mismas.

    Determinar la materialidad

La información que debe divulgarse se basa en gran medida en la evaluación de materialidad de la empresa, tanto con arreglo a las normas ESRS como a las de ISSB. Según ISS Data, casi el 85% de las grandes y medianas empresas europeas declararon haber realizado una evaluación de la importancia de la sostenibilidad. Esta cifra contrasta con el 52% de Norteamérica. En el caso de las empresas de pequeña capitalización, la cifra desciende al 62% en Europa y al 24% en Norteamérica[2]. Las empresas que ya facilitan esta información parten con ventaja, pero tendrán que adaptar y ampliar sustancialmente sus esfuerzos para identificar y evaluar las cuestiones de sostenibilidad más importantes con arreglo a las nuevas normas de información. El enfoque de "doble materialidad" en el que se basa el marco de la UE exige que las empresas identifiquen y evalúen tanto su impacto en las personas y el medio ambiente como el efecto en sus resultados financieros a través del compromiso con las partes interesadas y los expertos, y sobre la base de la investigación científica y el análisis de escenarios.


    Integrar la sostenibilidad en la estrategia empresarial 

   La sostenibilidad ya no se gestiona de forma aislada, sino que debe ser parte integrante de la planificación estratégica a largo plazo. En consecuencia, la información sobre sostenibilidad debe alinearse con la información financiera. Tanto las NERS como la NIIF S1 hacen hincapié en la importancia de la conectividad entre la información sobre sostenibilidad y los estados financieros, y exigen la integración de dicha información en los informes financieros. En concreto, las declaraciones de sostenibilidad conformes con la CSRD, basadas en los requisitos establecidos en la ESRS e incorporando las divulgaciones de la Taxonomía de la UE, deben integrarse en el informe de gestión de la empresa.

csrd-applicability-and-implementation-timeline

 Look out for what is coming next

The release of the new sustainability disclosure frameworks signals monumental progress in the harmonization efforts in which key stakeholders globally participated over several years. It holds the promise of accelerating sustainable economic development through the availability of better data. But there is much work ahead. Both EFRAG and ISSB confirmed their commitment to deliver comprehensive guidance and tools, including the relevant digital taxonomies, to support implementation. Even so, the new frameworks will require major investments in developing technical expertise at all levels around individual sustainability topics, and in enhanced data gathering and reporting capabilities.

EU policymakers are not satisfied that disclosure rules alone will be sufficient to support the social and environmental commitments under the European Green Deal and the Sustainable Development Goals. A proposal for a Corporate Sustainability Due Diligence Directive, CS-triple-D, seeks to introduce rules of conduct, or due diligence obligations to prevent and mitigate the most harmful effects of business activities both within and outside the European Union. While discussions between EU institutions about certain aspects of the proposal are still ongoing, this very process has contributed to increasing awareness about the need for connecting the dots: core pieces in the large body of international conventions, global commitments and standards that this regulatory initiative is anchored in have been around for a decade or more.

The first half of 2023 has seen an unprecedented acceleration of regulatory and standard setting activity, all signs suggest that this will continue throughout the remainder of the year. By the end of this year, we expect to have a clearer picture of the global corporate sustainability project and how to measure and report on its progress going forward.

La publicación de los nuevos marcos de divulgación de la sostenibilidad supone un avance monumental en los esfuerzos de armonización en los que han participado las principales partes interesadas de todo el mundo a lo largo de varios años. Ofrece la promesa de acelerar el desarrollo económico sostenible mediante la disponibilidad de mejores datos. Pero queda mucho trabajo por delante. Tanto el EFRAG como el ISSB confirmaron su compromiso de ofrecer orientaciones y herramientas completas, incluidas las taxonomías digitales pertinentes, para apoyar la aplicación. Aun así, los nuevos marcos requerirán grandes inversiones para desarrollar los conocimientos técnicos a todos los niveles en torno a los distintos temas de sostenibilidad, así como para mejorar las capacidades de recopilación de datos y presentación de informes.

Los responsables políticos de la UE no están convencidos de que las normas de divulgación basten por sí solas para respaldar los compromisos sociales y medioambientales del Pacto Verde Europeo y los Objetivos de Desarrollo Sostenible. Una propuesta de Directiva sobre Diligencia Debida en materia de Sostenibilidad Empresarial, CS-triple-D, pretende introducir normas de conducta u obligaciones de diligencia debida para prevenir y mitigar los efectos más nocivos de las actividades empresariales tanto dentro como fuera de la Unión Europea. Aunque las discusiones entre las instituciones de la UE sobre ciertos aspectos de la propuesta aún están en curso, este mismo proceso ha contribuido a aumentar la concienciación sobre la necesidad de conectar los puntos: las piezas centrales del gran cuerpo de convenciones internacionales, compromisos globales y normas en las que se ancla esta iniciativa reguladora existen desde hace una década o más.

El primer semestre de 2023 ha sido testigo de una aceleración sin precedentes de la actividad reguladora y normativa, y todo indica que continuará así durante el resto del año. Para finales de este año, esperamos tener una imagen más clara del proyecto global de sostenibilidad corporativa y de cómo medir e informar sobre su progreso en el futuro.

Notes:

[1] Governance Quality Score, data as of 21 July 2023.

[2] ESG Raw Data covering around 8,600 companies globally, data as of 20 June 2023.

AUTHORS

Reinhilde Weidacher, Managing Director, Head of EMEA Solutions, ISS Corporate Solutions

Normas Europeas de Información sobre Sostenibilidad-NEIS

 Aprobadas hoy las ESRS (Normas Europeas de Información sobre Sostenibilidad-NEIS en español) por la Comisión Europea.

Las ESRS serán transmitidas formalmente en la segunda mitad de agosto al Parlamento Europeo y al Consejo para su examen, por dos meses, con la posibilidad de prorroga de dos meses más. El Parlamento Europeo o el Consejo podrán rechazar el acto delegado, pero no podrán modificarlo.

QUÉ SON LAS ESRS

Los ESRS son una serie de nuevas normas e indicadores que buscan estandarizar los informes no financieros y poner fin a la práctica de reportar siguiendo marcos de referencia nacionales u otros como GRI, ODS o el Pacto Mundial de las Naciones Unidas. 

OBJETIVO DE LAS ESRS

Asegurar que las empresas de la UE, ofrezcan información de sostenibilidad comparable y confiable.

DOBLE MATERIALIDAD

 Las empresas deberán informar tanto sobre sus impactos en las personas y el medio ambiente, como sobre cómo los problemas sociales y ambientales crean riesgos y oportunidades financieras para la empresa.

 Los estándares ESRS se dividen en 12 documentos que cubren diferentes ámbitos:

Aspectos generales:

  • ESRS 1 Requisitos generales
  • ESRS 2 Contenidos generales


Ambiental (E):

  • ESRS E1 Cambio climático
  • ESRS E2 Contaminación
  • ESRS E3 Recursos hídricos y marinos
  • ESRS E4 Biodiversidad y ecosistemas
  • ESRS E5 Uso de los recursos y economía circular


Gobernanza (G):

  • ESRS G1 Conducta empresarial


Social (S):

  • ESRS S1 Fuerza laboral propia
  • ESRS S2 Trabajadores de la cadena de valor
  • ESRS S3 Comunidades afectadas
  • ESRS S4 Consumidores y usuarios. 

Además, se espera que próximamente se publiquen indicadores ESRS específicos para 40 sectores distintos. Si quieres conocer más detalles sobre estos estándares y cómo pueden afectar a tu empresa, sigue leyendo.

Beneficios de los ESRS

Estos estándares pretenden ir más allá de ser una simple normativa y pretenden mejorar la situación actual en cuanto a los reportes de sostenibilidad. ¿Cómo?

  • Estándares globales: Los ESRS se han desarrollado para proporcionar un marco global para informar sobre el desempeño en materia de sostenibilidad. Esto significa que las empresas pueden informar de manera consistente y comparable en todo el mundo.
  • Transparencia y confianza: Los estándares ESRS están diseñados para mejorar la transparencia y la confianza en los informes de sostenibilidad. Al proporcionar una estructura clara para informar sobre el desempeño en materia de sostenibilidad, pueden mejorar la calidad de la información y la confianza de los inversores, clientes y otros grupos de interés.
  • Enfoque en la materialidad: Estos estándares se centran en la materialidad, es decir, en los temas que son relevantes para una empresa en particular, de manera que pueden mejorar la relevancia de la información y ayudar a las empresas a tomar decisiones informadas.
  • Mejora continua: Los ESRS se han desarrollado para fomentar la mejora continua del desempeño en materia de sostenibilidad. Al proporcionar una estructura clara para informar sobre el desempeño, las empresas pueden identificar áreas para la mejora y trabajar para implementar cambios positivos.
  • Mayor comprensión y toma de decisiones informadas: Estos estándares pueden ayudar a los usuarios a comprender mejor el desempeño en materia de sostenibilidad de una empresa y tomar decisiones informadas. Esto puede incluir decisiones de inversión, de compra de productos y servicios, y de empleo.

Cómo ves, acogerse a los Estándares de Reporte de Sostenibilidad puede traer muchos beneficios consigo de cara a la empresa, por lo que conocerlos a fondo y aplicarlos supone una ventaja.

¿Qué cambios traen los ESRS?

Hay algunos cambios que debemos tener en cuenta al reportar nuestra información sobre sostenibilidad bajo estos estándares: 

  • La información de sostenibilidad en el informe de gestión debe ser verificada por un tercero, es decir, es necesaria una auditoría externa.
  • Los principales componentes que trae la CSRD y los ESRS incluyen la doble materialidad, la inclusión de información prospectiva, información sobre la cadena de valor ascendente y descendente, y el concepto de debida diligencia en sostenibilidad. Este último está estrechamente relacionado con la próxima Directiva de Debida Diligencia en Sostenibilidad Corporativa (CS3D) que tiene como objetivo fomentar el comportamiento corporativo sostenible y responsable en las cadenas de valor globales.
  • Se consideran dos grupos de interés principales: los grupos de interés afectados y los usuarios de los informes de sostenibilidad.

La EFRAG ha desarrollado los ESRS de manera que garantice que la información de sostenibilidad se informe de manera estructurada, basada en un marco de 3×3: describen 3 capas de informes, 3 áreas amplias de informes y 3 temas de informes (que cubren los 11 estándares ESG temáticos).

Las tres capas de informes son:

  • Información independiente del sector.
  • Información específica del sector.
  • Información específica de la empresa.

Y las tres áreas de informes son:

  • Estrategia, gobernanza y evaluación de materialidad.
  • Medidas de implementación (que cubren políticas, objetivos, acciones y planes de acción, y asignación de recursos).
  • Medición del rendimiento (conjuntos específicos de métricas para todos los temas materiales).

Y los 3 temas, por supuesto, son ambiental, social y gobernanza (ESG).

 ¿Qué empresas se ven afectadas por los ESRS? 

Las empresas afectadas por los ESRS son las que están bajo la obligación del CSRD. 

Las disposiciones de la CSRD se aplican a todas las empresas grandes, ya sea que estén cotizadas en bolsas de valores o no, y a las pymes cotizadas (excepto las microempresas) que cumplan al menos dos de los siguientes criterios:

  1. Total de balance general de más de 20 millones de euros.
  2. Volumen de negocios neto de más de 40 millones de euros.
  3. Número promedio de empleados durante el año financiero de más de 250.

Se espera que a las pymes se les den tres años más para cumplir con la CSRD.

También están incluidas las empresas no pertenecientes a la UE con actividad sustancial en la UE (con un volumen de negocios superior a 150 millones de euros en la UE) que tengan al menos una subsidiaria (grande o listada) o sucursal (volumen de negocios neto de más de 40 millones de euros) en la UE.

Se estima que más de 50.000 empresas en la UE deberán publicar información de sostenibilidad bajo ESRS.

A QUIEN OBLIGAN

Las ESRS serán obligatorias para las empresas obligadas por la Directiva de Contabilidad a informar información no financiera (en España, las obligadas por la Ley 11/2018 a EINF).

 ¿Cuándo tienen obligación las empresas de comunicar información sobre sostenibilidad según el ESRS?

La aplicación de estos estándares de reporte de sostenibilidad será progresiva. Los estándares entrarán en vigencia entre 2024 y 2028 de la siguiente manera:

  • A partir del 1 de enero de 2024 para las empresas que ya estén sujetas a la Directiva de Informes no Financieros (informando en 2025 sobre datos de 2024).
  • A partir del 1 de enero de 2025 para empresas grandes que actualmente no están sujetas a la Directiva de Informes no Financieros (informando en 2026 sobre datos de 2025).
  • A partir del 1 de enero de 2026 para pymes cotizadas y otras empresas (informando en 2027 sobre datos de 2026); las pymes pueden optar por no participar hasta 2028.
  • A partir del 1 de enero de 2028 para empresas no pertenecientes a la UE con actividades significativas en la UE (informando en 2029 sobre datos de 2028).

Se trata de 12 normas que regulan la información a ofrecer sobre requisitos e información general, cambio climático, contaminación, recursos hídricos y marinos, uso de recursos y economía circular, personal propio, trabajadores de la cadena de valor, colectivos afectados y conducta empresarial.


CALENDARIO

 Las empresas deberán comenzar a informar bajo las ESRS de acuerdo con el siguiente calendario:

- Empresas previamente sujetas a la Directiva de Informes No Financieros (NFRD) (grandes empresas cotizadas, grandes bancos y grandes aseguradoras, todas si tienen más de 500 empleados), así como grandes empresas no cotizadas de fuera de la UE con más de 500 empleados: año financiero 2024, con el primer informe de sostenibilidad publicado en 2025.


- Otras grandes empresas, incluidas otras grandes empresas no cotizadas de fuera de la UE: año financiero 2025, con el primer informe de sostenibilidad publicado en 2026.


- PYMEs cotizadas, incluidas las PYMEs no cotizadas de fuera de la UE: año financiero 2026, con los primeros informes de sostenibilidad publicados en 2027. Sin embargo, las PYMEs cotizadas pueden optar por no cumplir con los requisitos de informes durante dos años adicionales. La última fecha posible para que una PYME cotizada comience a informar es el año financiero 2028, con el primer informe de sostenibilidad publicado en 2029.


https://forosenar.blogspot.com/2023/08/normas-europeas-de-informacion-sobre.html

https://auditoriainformesnofinancieros.blogspot.com/2023/08/hacia-una-interoperatividad-entre-las.html

https://www.profiteditorial.com/libro/normas-europeas-de-informacion-sobre-sostenibilidad-esrs/


 12 Estándares Europeos de Informes de Sostenibilidad (ESRS)

1. Sobre el clima ESRS 1- Se debe demostrar la no materialidad, lo que significa que el clima va a estar en el alcance de casi todas las empresas 

2. Se ha mantenido la doble materialidad, lo que significa que deben tenerse en cuenta tanto los riesgos para una empresa como los planteados por una empresa 

3. Se requiere la presentación de informes a lo largo de la cadena de valor, pero algunas disposiciones de alivio e introducción gradual suavizan este requisito 

4. Los Estados de la UE adoptarán el ESRS para finales de 2023, con informes obligatorios en el marco de la CDS a partir de 2024 

5. Las divulgaciones deben proporcionarse para que puedan estar sujetas a garantía

https://finance.ec.europa.eu/regulation-and-supervision/financial-services-legislation/implementing-and-delegated-acts/corporate-sustainability-reporting-directive_en

The Directive on corporate sustainability reporting (CSRD) empowers the Commission to adopt delegated and implementing acts to specify how competent authorities and market participants shall comply with the obligations laid down in the directive.

Commission Delegated Regulation supplementing Directive 2013/34/EU as regards sustainability reporting standards (not in force until it is published in the Official Journal)

Annex 1 to the Commission Delegated Regulation supplementing Directive 2013/34/EU as regards sustainability reporting standards (not in force until it is published in the Official Journal)

Annex 2 to the Commission Delegated Regulation supplementing Directive 2013/34/EU as regards sustainability reporting standards (not in force until it is published in the Official Journal)

Questions and answers on the adoption of European Sustainability Reporting Standards

Timeline of the initiative, stakeholder's feedback and other language versions

https://ec.europa.eu/info/law/better-regulation/have-your-say/initiatives/13765-European-Sustainability-Reporting-Standards_es


European sustainability reporting standards – first set

  • https://ec.europa.eu/info/law/better-regulation/have-your-say/initiatives/13765-European-sustainability-reporting-standards-first-set_en

  • https://www.google.com/url?sa=t&rct=j&q=&esrc=s&source=web&cd=&ved=2ahUKEwja2JjJs7uAAxWhyLsIHRPIDoIQFnoECBAQAQ&url=https%3A%2F%2Fwww.cnmv.es%2FDocPortal%2FAlDia%2FEFRAG_Estandares_sostenibilidad.pdf&usg=AOvVaw2EGog_bovzHWmeDTDGW88P&opi=89978449


Hacia una interoperatividad entre las normas del ISSB y de la UE sobre los informes de Sostenibilidad


Hacia una interoperatividad entre las normas del ISSB y de la UE sobre los informes de Sostenibilidad

La puesta en marcha de los estándares que permitan a las empresas informar sobre su desempeño en sostenibilidad sigue dando pasos al tiempo que se abren nuevos retos.

Uno de esos retos se centra en la existencia de diferencias clave entre la serie de propuestas sobre informes de sostenibilidad lanzadas en la primavera de 2022 a través de los dos principales emisores: proyectos de norma de propuestas de Normas NIIF de Información en materia de sostenibilidad del Consejo de Normas Internacionales de Sostenibilidad (ISSB) y las Normas Europeas de Información en Materia de Sostenibilidad (ESRS) del Grupo Consultivo Europeo en materia de Información Financiera (EFRAG), este último dependiente de la Comisión Europea.

Se han identificado diferencias en ambos proyectos en los principios, estructura, conceptos, terminología y bases de valoración que fundamentan los desgloses en los informes corporativos sobre la sostenibilidad. Aparte de las diferencias conceptuales, basadas en recientes respuestas a las consultas abiertas por los dos organismos, lo que preocupa a los responsables de preparar la información son los aspectos prácticos a la hora de adoptar requisitos desiguales.

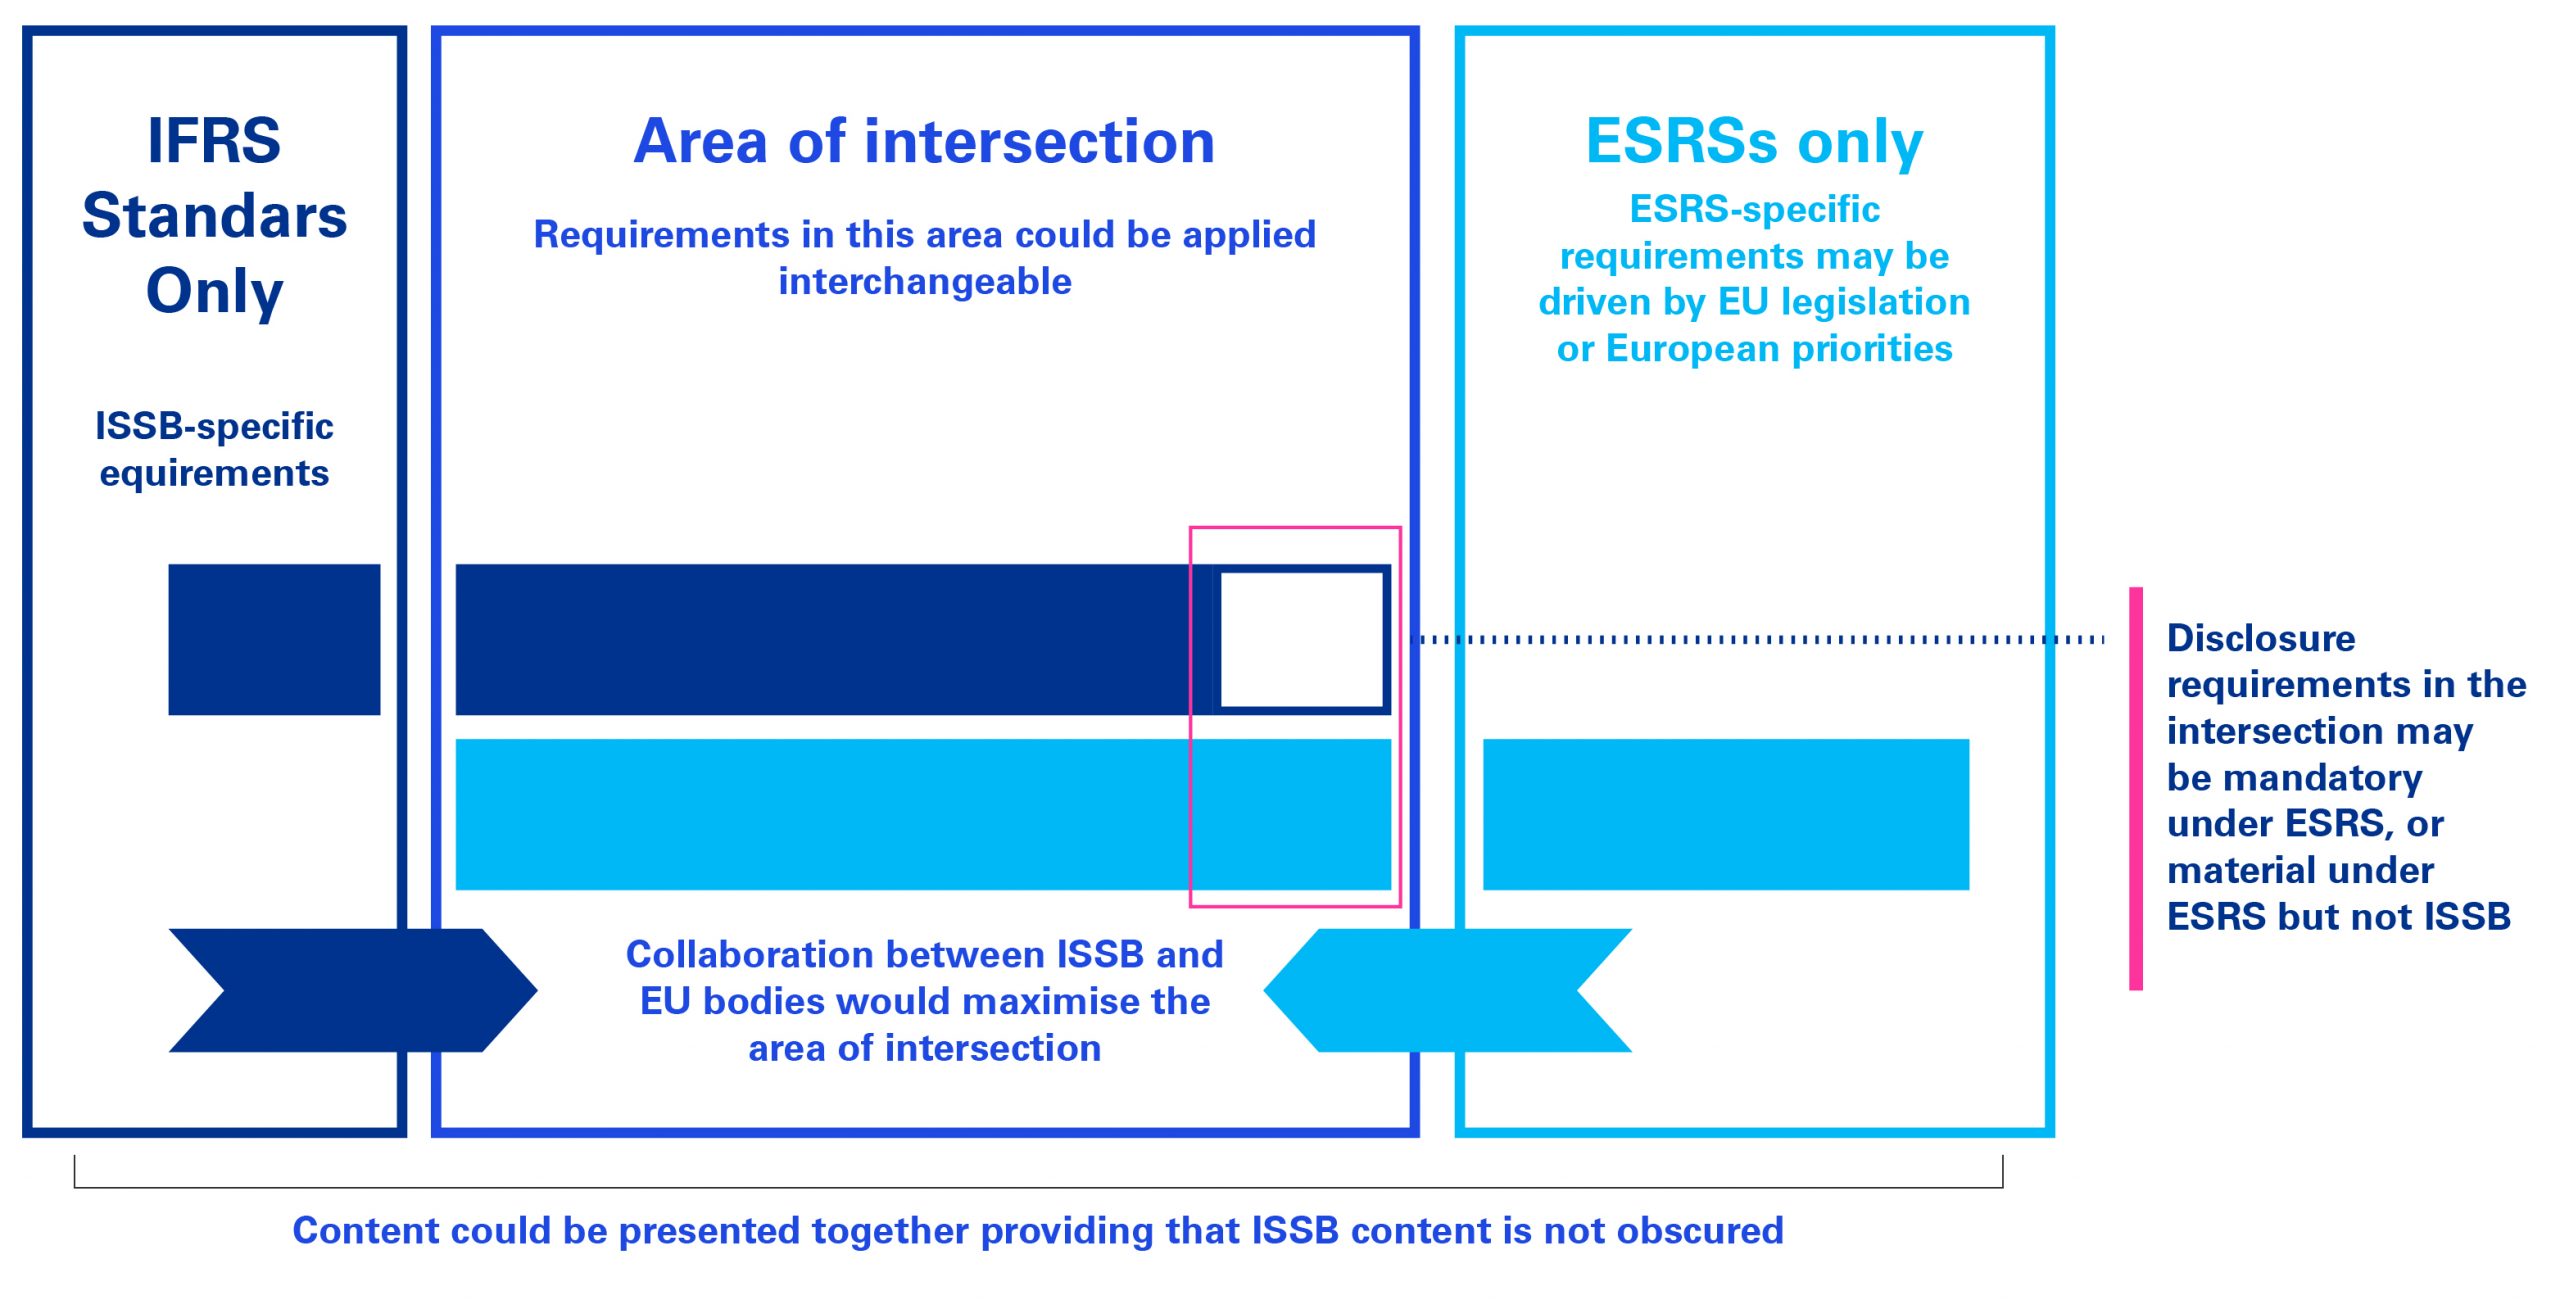
Algunas de estas diferencias son relevantes, impulsadas por las prioridades y la legislación de la UE. No obstante, el hecho de reconocer las áreas que esencialmente son iguales y distinguir las que deben ser diferentes debe supone un impulso a la interoperatividad. Ambos conjuntos de propuestas incluyen requisitos para ofrecer la información que los inversores necesitan, por lo que debe existir un área de intersección. Identificarla y hacerla visible permite apoyar a las empresas que desean aplicar ambos conjuntos de requisitos.

Al debatir esta relación operativa entre ambos proyectos de normas, ISSB y EFRAG estarán allanando el camino para una solución práctica para los preparadores que aplican ambos nuevos conjuntos de estándares de sostenibilidad. Este enfoque resulta útil ya que aliviaría la carga de los preparadores que cumplen con ambos conjuntos de estándares, pero debemos ser conscientes de que la interoperabilidad exige que los requisitos sean los mismos, no simplemente similares.

Enfoques sobre la materialidad

Las propuestas del ISSB se centran en las necesidades de información de inversores, acreedores y otros prestamistas. La información se considera material si se espera que su omisión, incorrección u ocultamiento pueda influir razonablemente en las decisiones que toman los usuarios de estos informes financieros basándose en esa información que suministra una entidad concreta.

Por su parte, el borrador de las Normas Europeas de Información sobre Sostenibilidad (ESRS, por sus siglas en inglés) se centra en las necesidades de los grupos de interés en general: inversores además de clientes, proveedores, empleados, comunidades locales y reguladores, por ejemplo. La información es material con arreglo al principio de «doble materialidad»: información que bien es material desde una perspectiva financiera, o bien produce un efecto material en las personas, en el medio ambiente, o en ambos.

Desde nuestro análisis, se produce un solapamiento significativo en el tipo de información solicitado en las propuestas, pero también algunas diferencias clave.

  • Las propuestas del EFRAG han sido diseñadas para satisfacer las necesidades de un grupo de destinatarios y requisitos legislativos de la UE más amplios. Esto genera requisitos de información adicionales en virtud de las ESRS.
  • Las propuestas del EFRAG incluyen requisitos detallados sobre 11 temas sobre medio ambiente, sociales y de buen gobierno. Las del ISSB proporcionan principios a seguir a la hora de presentar información sobre todos los temas de sostenibilidad relevantes, pero requerimientos detallados únicamente sobre clima.
  • Las propuestas del ISSB ya incluyen requisitos sobre clima específicos de cada sector. Las propuestas equivalentes de las ESRS se desarrollarán posteriormente.
  • En algunas áreas se solicitaría información similar de diferentes maneras, lo que abre interrogantes sobre si una misma información desglosada podría satisfacer diferentes demandas.

¿Cuál es el criterio más reciente del ISSB?

La vicepresidenta del ISSB Sue Lloyd ha considerado una posible vía de avance al Consejo de Información en materia de Sostenibilidad del EFRAG, que apoyaría a las empresas que desean aplicar conjuntamente las normas tanto del ISSB como del EFRAG. Se centra en la identificación de un área común de intersección: un subconjunto de los requisitos que se armonizarían suficientemente de modo que una norma cumpla la otra.

El reto de colaboración entre el ISSB y los órganos de la UE consiste en maximizar el contenido en esta intersección, evitando la situación de contar con requisitos similares que no puedan ser incluidos en la intersección por ser sutilmente diferentes.

ISSB

En este sentido, el consejo del ISSB en su reunión de octubre adoptó decisiones para mostrar al EFRAG un indicio claro de la dirección de su proceso de elaboración de normas y propiciar la expansión de esta área de encuentro de los requisitos. Sus decisiones se agilizaron para proporcionar seguridad al EFRAG antes de la publicación de borradores de normas actualizados en noviembre.

Por su parte, el EFRAG también ha debatido los siguientes aspectos:

  • armonización con el ISSB sobre los:
    • conceptos de materialidad financiera y cadena de valor.
    • contenido de requisitos de revelación trasversales; y
    • arquitectura de sus normas (i.e., empleo de la estructura marco del TCFD); e
  • introducción de información a revelar incluida en la NIIF S2 propuesta, pero que actualmente no está en las ESRS propuestas.

¿Qué efecto práctico tiene esta propuesta?

Crear un área de intersección clara aportaría certidumbre a las empresas que aplican normas tanto del ISSB como del EFRAG de que al aplicar una podrían cumplir ambas. Ello permitiría el mantenimiento de áreas de diferencias donde fuera preciso, pero crearía eficiencias que permitirían la presentación de información más efectiva y reduciría costes a los responsables de su preparación.

Se trata de una potencial vía de avance, aún pendiente de acordarse y sujeta a cambios. No obstante, proporciona una visión de cómo podrían los responsables de la preparación aplicar conjuntamente los requisitos de las normas del ISSB y EFRAG sin duplicación o costes innecesarios.

En este sentido, desde la dirección de las empresas sería oportuno hacer seguimiento de las nuevas deliberaciones sobre las normas del ISSB y el EFRAG para observar cómo avanza este debate; considerar los procesos, sistemas y controles diseñados para cumplir múltiples conjuntos de requisitos, pero seguirá siendo necesario gestionar diferencias; considerar cómo puede estructurarse la presentación de información para incorporar múltiples conjuntos de requisitos.

https://www.tendencias.kpmg.es/2022/11/interoperatividad-normas-issb-ue-informes-sostenibilidad/ 

Estándares Europeos de Informes de Sostenibilidad 


Auditoría como mecanismo de aprendizaje y adaptación (Auditoria, INF, IA)

   Auditoría como mecanismo de aprendizaje y adaptación (Auditoria, INF, IA) La transformación  de la auditoría : pasar de una función centr...